QUBT:估值先行,资本市场先相信未来
在美股市场,有一个共识,一家公司实现10倍级别的市值重估,并不等同于其收入或利润增长了10倍。尤其是在人工智能、量子计算、半导体、光通信等前沿领域,公司的市值有时会在很短时间内发生巨大变化。市场可能在公司业绩真正爆发之前,就已经开始大幅提高估值;也可能是在业绩连续超预期之后,突然发现过去给公司的估值已经不再合适;还有一些公司,收入和利润的变化并不是最先发生的,真正改变的是市场对“这家公司到底是什么”的理解。
这也是美股市场最值得研究的地方之一:市值暴涨的背后,往往不是一个甚至一系列简单的利好消息,而是资本市场开始用一套新的逻辑给公司定价。
本文选取三个具有代表性的美股案例—$QUBT、$MU和$AAOI,它们来自不同的行业,它们完成市值重估的方式完全不同。
QUBT属于“估值先行型”:市场先相信公司的未来空间,再由融资、产能、订单和产业合作不断寻找验证;
MU属于“盈利重估型”:AI需求首先推动收入和利润快速增长,市场随后重新判断公司的长期盈利能力,并提高估值;
AAOI属于“产业身份重估型”:AI数据中心的发展改变了公司的产业位置,市场开始用新的方式认识这家公司。
这三家公司的市值增长路径回答了三个不同的问题:
市场为什么愿意提前给你估值?
市场为什么愿意给你的盈利更高倍数?
市场为什么突然认为你比过去重要得多?
一、QUBT:估值先行,资本市场先相信未来
QUBT是近几年来较为典型的估值先行型案例。
Quantum Computing Inc.($QUBT)总部位于美国,早期以量子软件和光子量子计算设备起家,后来把重心转向薄膜铌酸锂(TFLN)光子芯片,并在亚利桑那州坦佩建设代工厂。
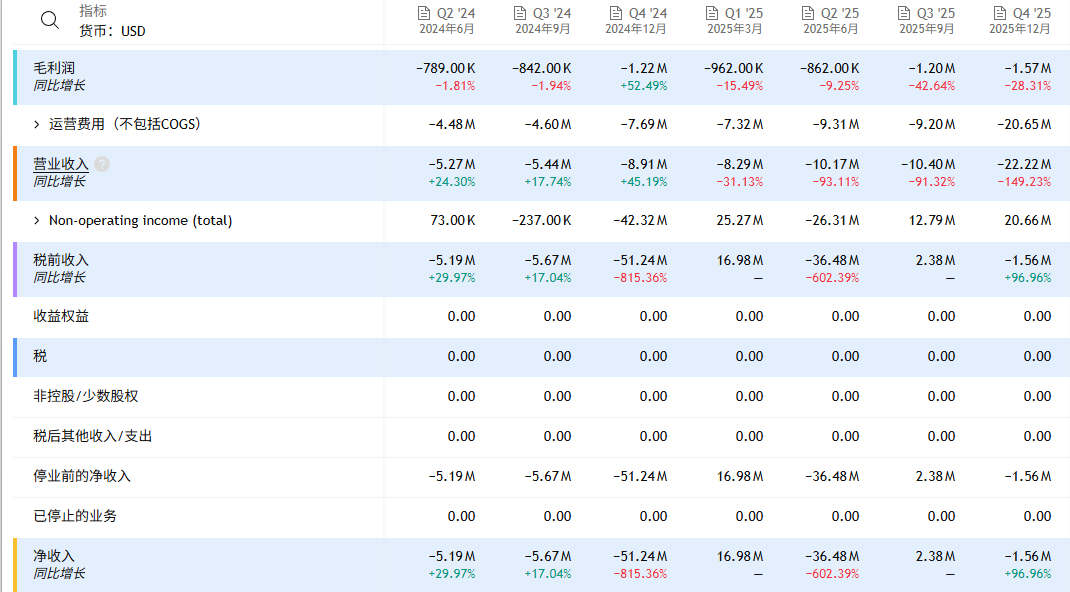
2024年9月,QUBT公司市值仅约6100万美元,到了2025年9月,市值已经超过34亿美元,约12个月时间增长超过50倍。在这轮上涨发生时,QUBT的收入规模仍然非常有限。因此,如果只看利润表,很难解释公司为什么能够获得如此大的市值跃迁。
在投行估值模型中,这类早期硬科技公司的定价核心在于生存概率。此前极低的市值本质上反映了市场对其技术和商业化前景的谨慎,也包含了对其融资能力和经营风险的担忧,以及对公司现金流断裂这一尾部风险的极高定价,这一过程可以借助企业估值中的现金流折现模型来理解:
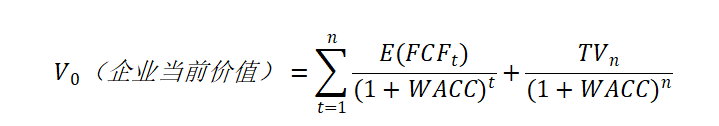
其中,E(FCFt )代表市场对未来自由现金流的预期,WACC则反映企业的综合资金成本及相关风险。对于当时的 QUBT,这两个变量都存在较大的不确定性。一方面,公司尚未形成稳定的商业化现金流,技术能否落地、未来能产生多少收入和利润,都难以准确预测;另一方面,公司仍需持续投入研发、设备和工厂建设,融资能力与资金储备直接关系到其能否继续推进产业化。
QUBT 重估的关键,在于公司先解决了持续发展所需的资金问题,随后市场才有条件进一步交易其技术与商业化潜力。因此,不难理解,QUBT重估故事的起点,并不是轰动市场的技术突破,而是一场极其巧妙的资本自救。
1. 第一阶段:先解决资金问题,重新获得资本市场的融资能力
QUBT当时面临如何在市值很小、现金流承压的情况下,为日常运营、研发以及芯片工厂的建设筹集足够资金,同时尽量避免大规模融资带来的股权稀释和对市场信心的打击。
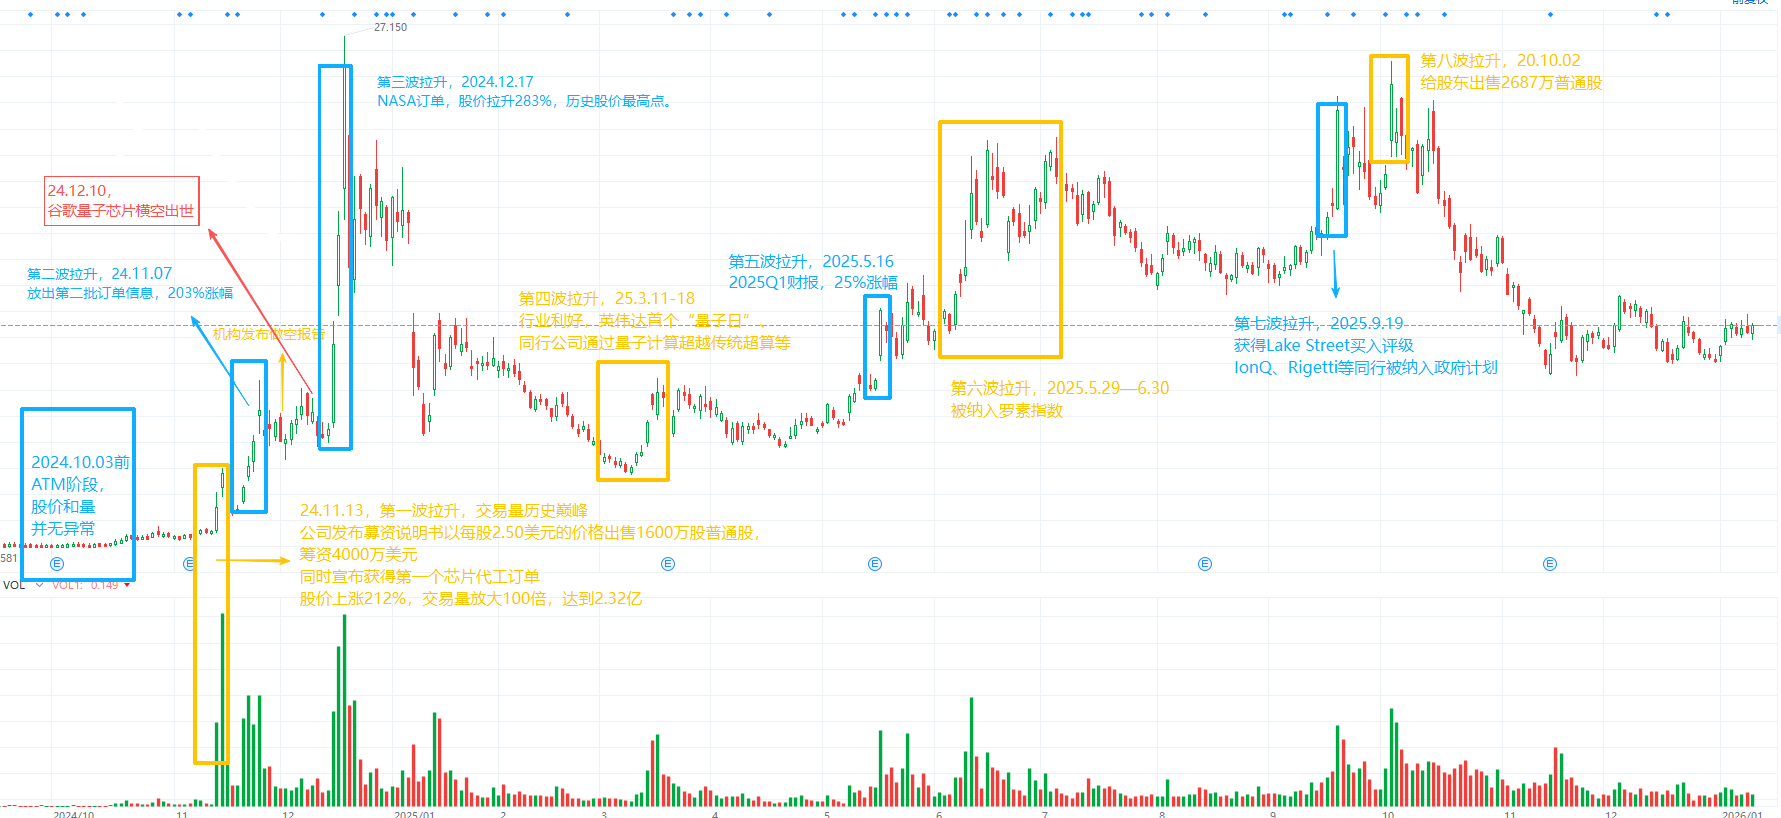
根据公司披露,2024年前三季度,QUBT通过ATM机制筹集了约1,460万美元,平均发行价格约为0.88美元/股。
这笔融资背后的意义值得单独关注。因为如果公司当时直接进行大规模折价增发,在市值仅约6000万美元的情况下,新增股份会对原有股东造成较大的稀释压力,同时也容易给市场释放出公司急需现金的负面信号。
在这种情况下,公司采用了相对灵活的ATM发行机制,而ATM的特点恰恰在于把融资拆分到市场交易过程中完成。在股价约0.60—1.00美元的阶段,公司一边获得资金,一边尽量降低一次性融资对市场交易的冲击,最终为后续产业化进展争取到了时间和资金。
从资本市场角度看,这实际上是QUBT市值重估过程中非常关键的环节。在市场真正开始交易“量子计算”和“TFLN光子芯片”的未来之前,公司首先解决了如何活下来的问题。
QUBT随后又展开了两次融资,获得资金的价格开始快速提高,2024年11月,公司以2.5美元/股完成4,000万美元注册直接发行,仅一个月后,公司又以5美元/股完成约5,000万美元融资。
时间 | 融资方式 | 融资规模 | 发行价格 | 资本市场意义 |
2024 Q3 | ATM融资 | 约1,460万美元 | 随市场价格分批发行 | 以较低市场冲击获得关键资金,为后续产业化争取时间 |
2024.11.14 | 注册直接发行 | 4,000万美元 | $2.50/股 | 融资规模扩大,流动性压力进一步缓解 |
2024.12.10 | 注册直接发行+私募 | 5,000万美元 | $5.00/股 | 发行价格较上次提高100%,融资条件明显改善 |
QUBT的重估不仅发生在二级市场,也开始体现在公司从资本市场获得资金的价格上。随着市场对公司未来产业化能力的预期提升,公司融资能力和融资价格也随之改善。QUBT后面的工厂、订单和客户故事,并不是凭空出现的,它们背后首先需要一个能够支撑公司继续走下去的融资结构。
2. 第二阶段:市场开始交易未来,公司需要不断拿出证据
资金问题解决之后,QUBT没有停留在“量子计算”这一宏大但较难验证的概念上,而是逐渐把市场注意力转向更加具体的TFLN光子芯片和芯片代工厂。
从2024年10月开始,公司连续高频次的披露工厂进展、合作伙伴、及首个TFLN芯片代工订单等信息。之后又陆续公布来自不同地区客户的订单以及工艺设计套件。
这些早期订单的金额并不大,部分更接近研发性质的小批量订单。但对于当时的QUBT而言,市场真正关注的是工厂是否真的存在?客户是否真的愿意使用公司的产品?这项技术是否能够从实验室走向商业化?
因此,订单、工厂和客户信息承担的作用,是不断降低市场对公司产业化能力的疑虑,这也是QUBT这次市值重估与传统业绩驱动型公司的最大区别:在早期阶段,公司没有先用巨额收入证明自己的价值,而是先用连续的小订单证明自己的产业化落地能力与商业化可行性。
3. 第三阶段:做空质疑反而把市场关注推向了验证
2024年11月,Iceberg Research发布针对QUBT的做空报告,对公司坦佩工厂、订单真实性等问题提出质疑。
从普通股票投资者的角度看,这似乎是一个重大利空,但从市值重估的角度看,这一事件反而让市场进入了一个新的阶段:原来市场交易的是故事,而做空报告出现之后,市场开始要求公司提供更多证据。
QUBT随后通过NASA合同、持续订单披露以及后续工厂开业等方式回应市场质疑,2024年12月,公司宣布获得NASA戈达德太空飞行中心直接合同;2025年5月,公司在亚利桑那州坦佩举行工厂开业活动,这些事件对当期收入的贡献并不一定巨大,但它们不断强化了一个核心判断:QUBT所描述的产业化路径,正在从一个资本市场故事变成可以被观察和验证的现实项目。
这也是估值先行型公司的关键,市场可以提前给未来定价,但公司必须不断降低这个未来实现过程中的不确定性。
4. 第四阶段:指数纳入进一步放大流动性
2025年5月29日,QUBT宣布将被纳入Russell指数体系,6月30日生效。对于一家小市值公司而言,这一步的重要性在于,公司开始进入更广泛的机构投资者和指数资金覆盖范围。从市值管理角度来看,这形成了一个非常典型的正反馈:市值提升 → 流动性改善 → 投资者覆盖扩大 → 融资能力提升 → 产业化能力增强 → 市场进一步认可。
因此,指数纳入并不是一个孤立的利好消息,而是QUBT从微型市值公司向更成熟资本市场标的转变过程中的一个重要节点。
5. 第五阶段:估值最终反过来帮助公司获得更多资本
当公司市值已经完成大幅重估后,公司进一步利用较高估值进行融资,2025年9月底至10月初,公司连续完成5亿美元和7.5亿美元融资,使现金储备超过15亿美元,最初由资本市场产生的估值提升,最终反过来改变了公司的资产负债表。
公司拥有更多现金,可以投入工厂、设备、研发和商业化;同时,庞大的现金储备也进一步降低了市场对于流动性风险的担忧,于是,QUBT形成了一个非常典型的循环:
市场先给未来估值 → 公司获得融资 → 产业化能力增强 → 客户和合作不断验证 → 市场继续认可未来空间 → 公司获得更强融资能力。
这就是QUBT真正值得研究的地方。
它并不是一家已经拥有成熟业绩、然后股价跟随利润增长的公司,而是一家公司先获得资本市场对未来空间的定价,再通过融资、产能、订单、客户和外部合作,一步步去证明这个估值。
因此,QUBT代表的第一种市值重估路径,可以概括为:主题 → 融资续命 → 验证落地 → 流动性放大 → 估值强化与再融资,这种模式的特点是:估值走在基本面前面。
而对于上市公司而言,真正的挑战也在这里,市场可以提前相信未来,但如果后续没有持续的产业进展去验证预期,估值同样可能快速回落。
6. 时代背景:QUBT的重估,也站在量子板块的行情之上
QUBT这12个月的市值跃迁,还有一个不能忽略的背景:整个量子计算板块在这一时期集中迎来了风口。
2024年12月,谷歌发布量子芯片Willow,2025年3月,英伟达在GTC期间举办首届量子日,这些消息都释放出全球算力龙头正在布局量子生态的信号。此前因市场对量子商业化时间表的担忧而回落的板块情绪,由此再度被点燃,量子板块再次整体走强。
两次产业级事件,共同构成了QUBT重估的时代背景:板块的上涨提供了市场愿意倾听的窗口,而QUBT在窗口期内把融资、订单、工厂和指数纳入逐一落地,把行业热度转化成了公司自身的资本实力。
7. 总结:站在上市公司视角,我们能从QUBT学到什么?
QUBT的案例给上市公司的启示,在于市值管理的几个核心环节:
第一,融资方式与节奏。 QUBT在市值仅数千万美元时,用ATM机制分批融资,既获得了资金,又避免了一次性折价增发对股价和市场信心的冲击。随后融资价格从0.88美元一路抬升到2.5美元、5美元,最终在高估值阶段完成5亿和7.5亿美元融资。对上市公司而言,融资工具的选择、节奏与定价,本身就是市值管理中重要的一部分。
第二,品牌传播与信息披露。 QUBT用工厂进展、首个代工订单、NASA合同等一连串可验证的事件,不断降低市场对产业化的不确定性。这要求公司把投资者关系做成一套系统:什么时候披露、披露什么、以什么节奏披露。
第三,危机公关。面对做空质疑,回应的方式比质疑本身更重要。,Iceberg Research的做空报告对QUBT是一次压力测试,公司没有逃避,没有陷入自证陷阱,而是用合同、订单和工厂开业逐项回应,反而把市场的关注点从叙事转向了落地验证,完善的危机处理,是上市公司的必修课。
第四,指数纳入与流动性。 进入指数,意味着公司被更广泛的机构资金覆盖,形成"市值提升 → 流动性改善 → 投资者扩大 → 融资能力增强"的正反馈。
第五,借势。捕捉资本市场的窗口,了解行业红利与公司自身的能力,量子板块的整体行情,给了QUBT被看见的机会,但板块热度总会回落,真正决定估值能否站稳的是,公司在窗口期内积累了多少资金、订单与产业验证。红利期的使命,是把"被市场看见"变成"被市场验证"。
这也正是投行在市值管理中的价值所在:市值管理不是替公司“制造估值”,而是帮助上市公司捕捉资本市场的窗口,设计融资结构,规划信息披露节奏,管理投资者预期,并在市场、资金、企业价值与投资者之间建立起可持续的闭环。
QUBT所展示的估值先行路径,既是机会,也是考验:市场可以提前相信未来,而上市公司的任务,就是不让这份信任落空。
有资本问题,先厘清资本路径
无论是融资、IPO、并购还是上市后市值管理,欢迎与财厚团队沟通企业当前阶段与资本目标。