MU:盈利先行,资本市场为盈利的持续性重新定价
导 读
在美股市场,有一个共识,一家公司实现10倍级别的市值重估,并不等同于其收入或利润增长了10倍。
上一篇,我们看了QUBT,市场先相信未来,估值跑在业绩之前。
资本市场里还有另一条路径:盈利先到来,市场再为盈利的持续性重新定价。
关键数据
起点市值(2025/8/21) 约1,296 亿美元 | 高点市值(2026/6/25) 约1.37 万亿美元 | 区间涨幅 约10.6 倍 |
FY2026 营业收入 1,331.9 亿美元 | FY2026 GAAP 摊薄EPS 74.33 美元 | FY2026 经营性现金流 896.8 亿美元 |
核心观点
① 10倍级重估≠盈利增长10倍。其本质是市场对"这份盈利能持续多久"的重新定价。
② 与QUBT路径相反。 QUBT是估值先行,MU是盈利先行,基本面更为扎实。
③ 投行视角:重估可以被设计。 MU通过客户协议、预付款、资本配置与信息披露,把周期性盈利转化为可被定价的确定性:供需拐点 → 盈利放量 → 合约锁定 → 持续性验证 → 现金流再投入。
④ 对上市公司的启示: 无法决定周期,但可以决定盈利的质量与可见度。这正是市值管理与投行服务的价值所在。
MU是三种重估路径中基本面最为扎实的一种。2025年8月21日,美光科技市值约1,296亿美元;2026年6月25日,市值升至约1.37万亿美元,约10个月增长10.6倍。与QUBT不同,美光是盈利先发生,随后市场围绕"这份盈利能够持续多久"完成重新定价。
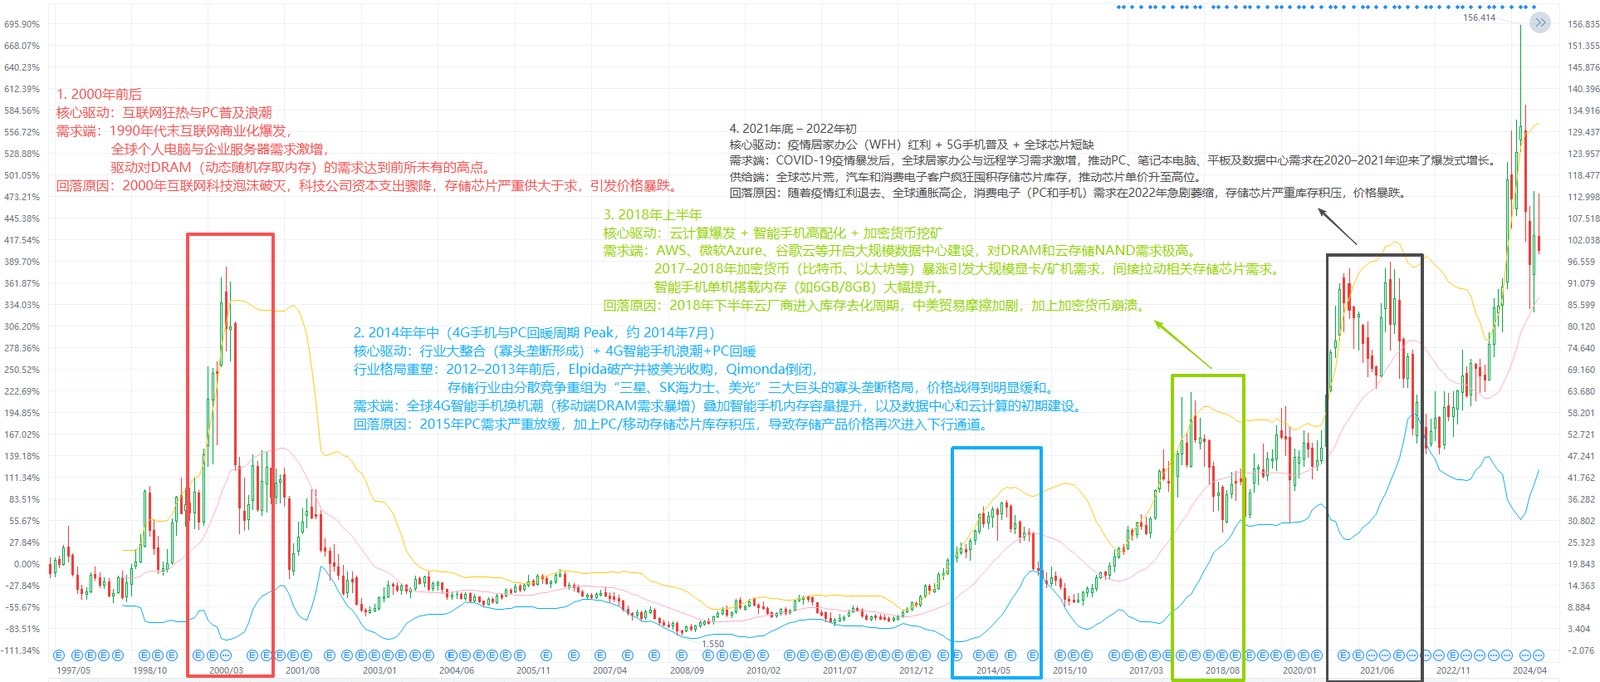
图1:美光科技(MU)股价与历轮存储周期复盘(月线)
资料来源:公开市场数据整理
在资本市场估值框架中,周期型公司的定价核心是盈利的可持续性,也就是市场愿意用多少倍数去资本化当前盈利。过去,美光长期被视为商品型周期股,景气高点的盈利往往被打折。本轮重估的特殊之处在于,盈利基数的数量级上移与盈利可见度的提升同时发生。
一、重估的四段推演:从供需错配到正循环
1第一阶段:供需错配出现,存储从可替代商品变为稀缺资源
这一阶段最本质的变化是存储行业需求曲线大幅右移,而供给曲线在短期内无法跟随,供需平衡点向上攀升。
供给端几乎动不了:存储是典型的重资产、长周期行业。新建洁净室、导入设备和工艺通常需要数年,短期内产量被现有产能死死卡住。HBM又主要集中在三家厂商手里,美光管理层预计到2028年HBM在行业产能中的占比还会持续提升,这意味着常规DRAM能拿出来的增量更加有限。供给端短期内几乎没有弹性。
需求端不再讲价,而是先抢货:AI集群对HBM、DRAM和SSD的需求具有明显刚性。在这一阶段客户真正在意的是能不能稳定拿到货。这也解释了为什么客户愿意做预付款、签下多年期协议,他们在用真金白银锁定供给。价格大幅上行,产量只出现有限增长。在单位成本变化不大的情况下,价格上涨几乎直接变成利润。这与美光FQ4 FY2026收入同比增长379%、非GAAP毛利率达到87.0%的表现完全吻合。
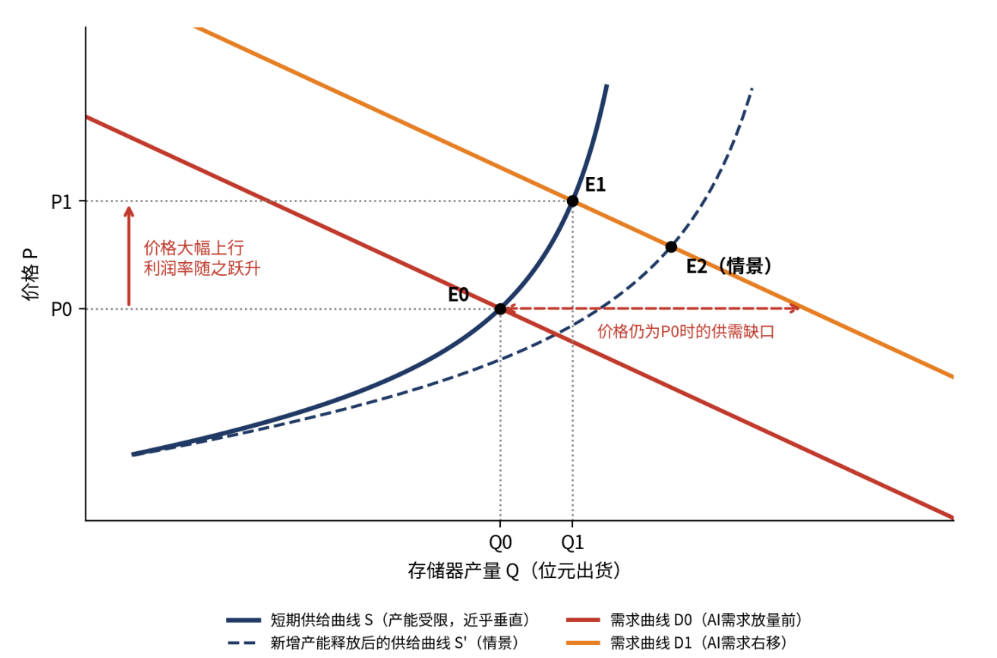
图2:存储器供需模型示意(概念示意,非实际数据)
资料来源:财厚研究整理
估值含义:市场定价的是失衡能持续多久。从长期看,高利润会吸引扩产,供给曲线右移,均衡点回落,这正是过去市场对美光盈利长期打折的原因。因此,本轮市值重估的本质,并不是简单的盈利更高,而是市场对供需平衡点之间的时间长度重新定价,供应紧张预计持续至2028年、扩产需要时间,使失衡期被拉长。而战略客户协议的出现,又进一步降低了盈利路径的不确定性。
2第二阶段:盈利基数抬升,供需逻辑传导至估值
FY2026,美光收入为1,331.9亿美元,上一财年为373.8亿美元;GAAP摊薄每股收益为74.33美元,上一财年为7.59美元;经营活动现金流为896.8亿美元,上一财年为175.3亿美元。
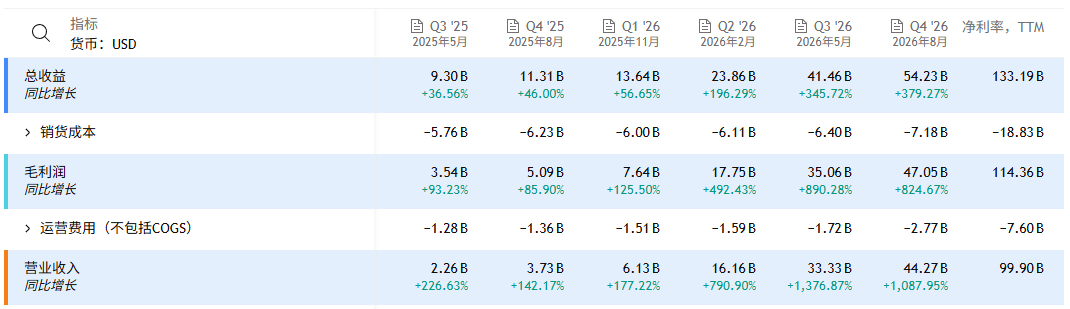
图3:美光科技季度财务表现(单位:美元)
资料来源:美光科技财报数据整理
这些数据反映出,存储行业供需格局的变化已经从产品价格传导至公司利润表,盈利基数发生了数量级上的跃升。但盈利增长本身并不能完全解释市值变化,资本市场还需要判断:这份盈利能够持续多久,以及未来的盈利应当获得多少倍估值。
供需失衡如何传导至市值?用资本市场最常用的目标价公式变式,即可把这条链条表达为:
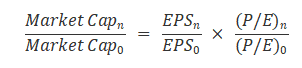
市值增长 = 每股盈利增长 × 估值倍数变化
其中,EPSn是公司未来每股盈利能力提升,(P/E)n是市场愿意为每单位盈利支付更高的估值,这个公式揭示了两个关键变量:未来能赚多少钱,以及市场愿意为这份盈利支付多少倍估值。
对美光而言,供需失衡首先推动存储产品价格与利润率上行,直接抬高 EPS;与此同时,AI 需求增长、供给扩张周期较长,以及多年期战略客户协议的推进,影响市场对高盈利持续时间的判断,进而影响远期盈利预测与估值倍数。因此,MU 的市值重估可以概括为:供需失衡推动盈利增长,盈利兑现抬高估值基础,盈利可见度改善则影响市场愿意给予的估值倍数。
3第三阶段:用多年期协议降低市场对周期顶部的折价
2026年6月,美光在FQ3财报中发布战略客户协议(SCA)。这些多年期take-or-pay协议,目的在于锁定客户需求、增强供给规划的确定性,并为公司的扩产投入提供更稳定的现金流基础。需要说明的是,多数SCA仍保留价格下限与上限区间,因此合约化降低的是盈利波动,而不是消除周期本身。但对资本市场而言,这已经足以改变一个关键问题的答案:当前盈利是不是只存在于景气高点。
从投行视角看,这一阶段的关键不是回避质疑,而是把"持续性"这个抽象问题,转化为合约、产能与产品路线图这些可以被持续跟踪的具体指标。
4第四阶段:盈利反哺资本配置,形成自我强化的正循环
FY2026,美光调整后自由现金流为623.1亿美元,年末现金、有价证券及受限现金合计734.8亿美元。公司在维持扩产与技术投入的同时,继续降低债务,并宣布每股0.15美元的季度现金分红,为股东提供回报。
与QUBT依靠股权融资获得资金不同,MU的资金来源于经营现金流与客户预付款,无需依赖对股东权益的稀释。由此形成的循环是:盈利兑现 → 合约锁定 → 现金流增强 → 扩产与技术投入 → 供给能力与产品组合提升 → 盈利可持续性增强 → 折价继续收窄
MU代表的第二种市值重估路径,可以概括为:供需拐点 → 盈利放量 → 合约锁定 → 持续性验证 → 现金流再投入。这种模式的特点是:盈利走在估值前面,估值倍数在盈利兑现中保持克制,折价随可见度提升而逐步收窄,盈利的持续性被市场重新定价,市值才完成了这轮10倍级跃升。
二、时代背景:MU的重估,站在AI算力投资周期之上
MU这10个月的市值跃迁,发生在AI算力投资周期之中。据各公司财报指引汇总,亚马逊、微软、谷歌、Meta四家云厂商的资本开支,从2025年约4,100亿美元升至2026年的约6,500亿美元以上,AI服务器对HBM、大容量DRAM和企业级SSD的需求随之放大。
供给端则高度集中且刚性:三星、SK海力士、美光合计占DRAM市场九成以上,HBM又挤占常规DRAM产能,新增产能需要数年。2025年12月,美光宣布退出Crucial消费级业务,把产能优先配给大型战略客户,正是这一格局的信号。
与QUBT依托的板块情绪窗口不同,MU面对的是由真实资本开支支撑的产业需求窗口,这也是其重估在基本面上更为扎实的原因。
三、结论:站在上市公司视角,我们能从MU学到什么?
MU的核心启示在于:周期股的折价,本质是市场对盈利能持续多久的定价。上市公司无法决定周期,但可以决定盈利的质量。
第一,市值管理的对象是盈利质量,而非盈利规模。美光通过take-or-pay、价格区间和客户预付款,把一部分盈利从随行就市变为合约保障,显著增加可见度,26份战略客户协议覆盖2030年前预计收入的约35%。市场因此可以把这部分收入按更高质量的现金流定价,折价随之收窄。对上市公司而言,关键是找出市场对盈利持续性的担忧所在,并提高盈利的可见性与可预测度。
第二,让渡部分上行弹性,换取折价收窄。多数协议设有价格上下限,美光放弃了极端高价时的超额收益,换来下行保护。公司在10-K中表示,即便按价格下限计算,这些协议的毛利率也将明显高于以往周期的峰值水平。市值管理不是追求利润最大化,而是在弹性与确定性之间做出合理交换。
第三,在议价权最强时设计长期结构。这批协议签于供给最紧张的2026年,把周期高点的议价权固化为下行期的保护垫。合约、融资与资本结构的最佳设计窗口,往往是公司处于强势的时候。
第四,让客户共同分担扩产风险。周期股长期被折价,源于高点盲目扩产、随后供给过剩的历史教训。美光获得约220亿美元的客户预付款及相关承诺,使扩产有合约和现金做背书:FY2026在净资本开支273.7亿美元的同时,自由现金流仍达623.1亿美元,并降债、分红。市场看到的不再是赌周期的扩张,而是以销定产的扩张。
第五,披露口径决定估值框架。美光披露协议数量、覆盖比例和最低合约收入,同时坦承价格区间的存在,使分析师能把合约收入与现货收入分开建模,也积累了信用。重估之后,市场的检验将转向合约执行、产能释放和FY2027展望的兑现,披露节奏需要严格与兑现节奏保持一致。
这正是投行在市值管理中的价值所在:帮助上市公司把周期性的业绩转化为可被定价的确定性,设计合约与资本结构,并管理披露与预期。QUBT展示的是市场如何提前相信未来,MU展示的则是上市公司如何让市场相信盈利可以持续。
风险提示与免责声明
风险提示:存储供需失衡持续时间不及预期、产品价格回落、扩产与产能释放节奏偏离、客户合约执行不及预期等,均可能影响上述盈利与估值判断。本文为基于公开信息的研究性整理与分析,所引数据来自公司财报及公开市场资料,仅供交流参考,不构成任何投资建议。市场有风险,投资需谨慎。
— 财厚 · 市值管理研究 —
有资本问题,先厘清资本路径
无论是融资、IPO、并购还是上市后市值管理,欢迎与财厚团队沟通企业当前阶段与资本目标。